《Outlier Investor》:聪明人最难发现的投资盲区
英文版:The Outlier Investor's Blind Spot
你见到一位创业者,直觉觉得“这个人对了”。几分钟后,所有新信息都开始为这个判断服务:好消息证明他有天赋,坏消息证明他有勇气,前后矛盾则被解释为“事情本来就复杂”。推理听起来越来越完整,但判决其实早就下了。
这正是 Leo Wang 的《Outlier Investor》最值得追问的地方。书写的是天使投资,真正要处理的却是一个更普遍的问题:证据很少、结果可能相差极大、判断对象还在快速变化时,我们怎样避免把自己的立场误认成事实?
本文讨论的是一种判断模型,不构成投资建议,也不推荐任何人购买私募证券。早期公司可能彻底失败,未上市股权可能多年无法变现,少数耀眼的成功还会遮住大量损失。美国证券交易委员会的私募投资者公告提醒投资者:这类投资流动性很低,持有期可能很长,也必须做好全部损失的准备。
天亮之前的果园
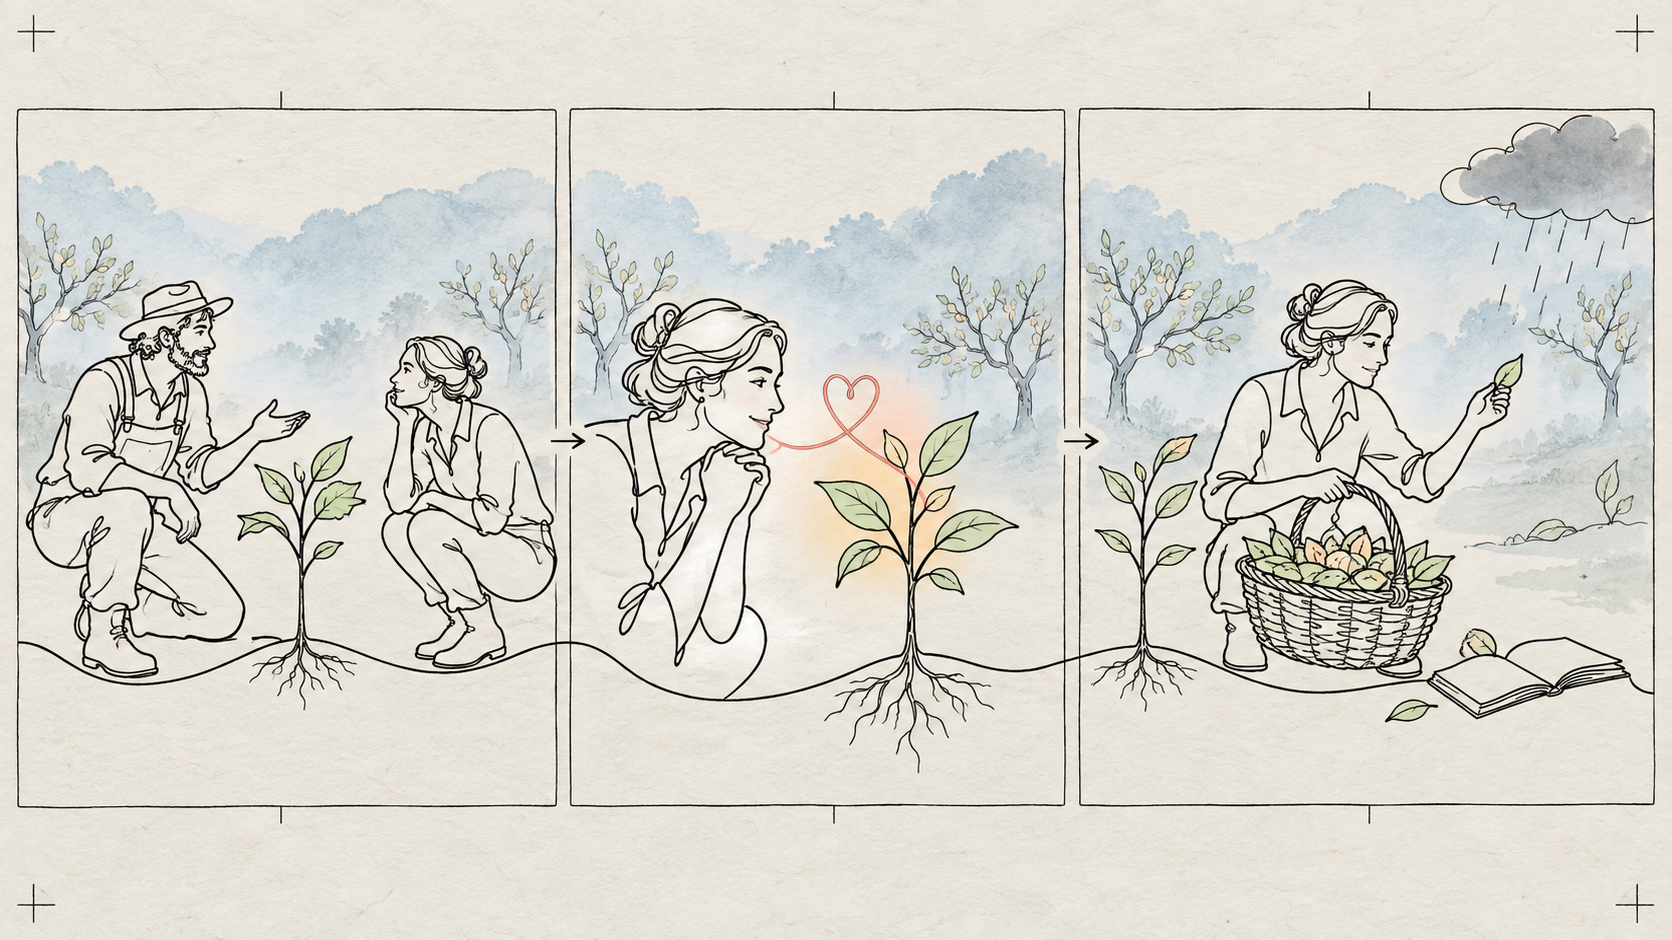
想象你在天亮前走进一片果园。雾里站着几百棵小树,大多数看起来普普通通,少数长得歪斜,树皮还有伤。你要判断哪一棵将来可能长成巨树,却不能等二十年再回来验收。你必须在果园仍然昏暗时做决定。
流行故事会把优秀投资人说成“看一眼叶子,就能找到未来赢家”的天才。《Outlier Investor》给出的画面没有这么讨喜,却更实用:你面对的是会变化的生命系统,天气不断改变,而你眼前还戴着一副会变形的眼镜。雾是未知,天气是时机,土壤是市场,根系是创业者的学习能力,篮子是组合,那副眼镜则是你的立场、利益、记忆、欲望和错失恐惧。
比喻也有边界。创业者不是被动的树,他们会选择市场、改变产品、招募人才、说服客户,有时甚至能改变周围的“天气”。投资人也会通过资源、建议、压力和后续资金改变公司的选择空间。果园这个画面,是为了纠正“只要选得准就行”的幻想,不是为了抹掉人的主动性。
第一个盲区:你的立场会接管故事
书中有一句很尖锐的话:位置决定思维。成为股东、员工、顾客、粉丝或批评者之后,事实不再落在一块中性的地面上,而是进入一个已经有主人的故事。这里应该把它当成作者提供的观察框架,不能夸大成一条有精确比例的普遍定律。
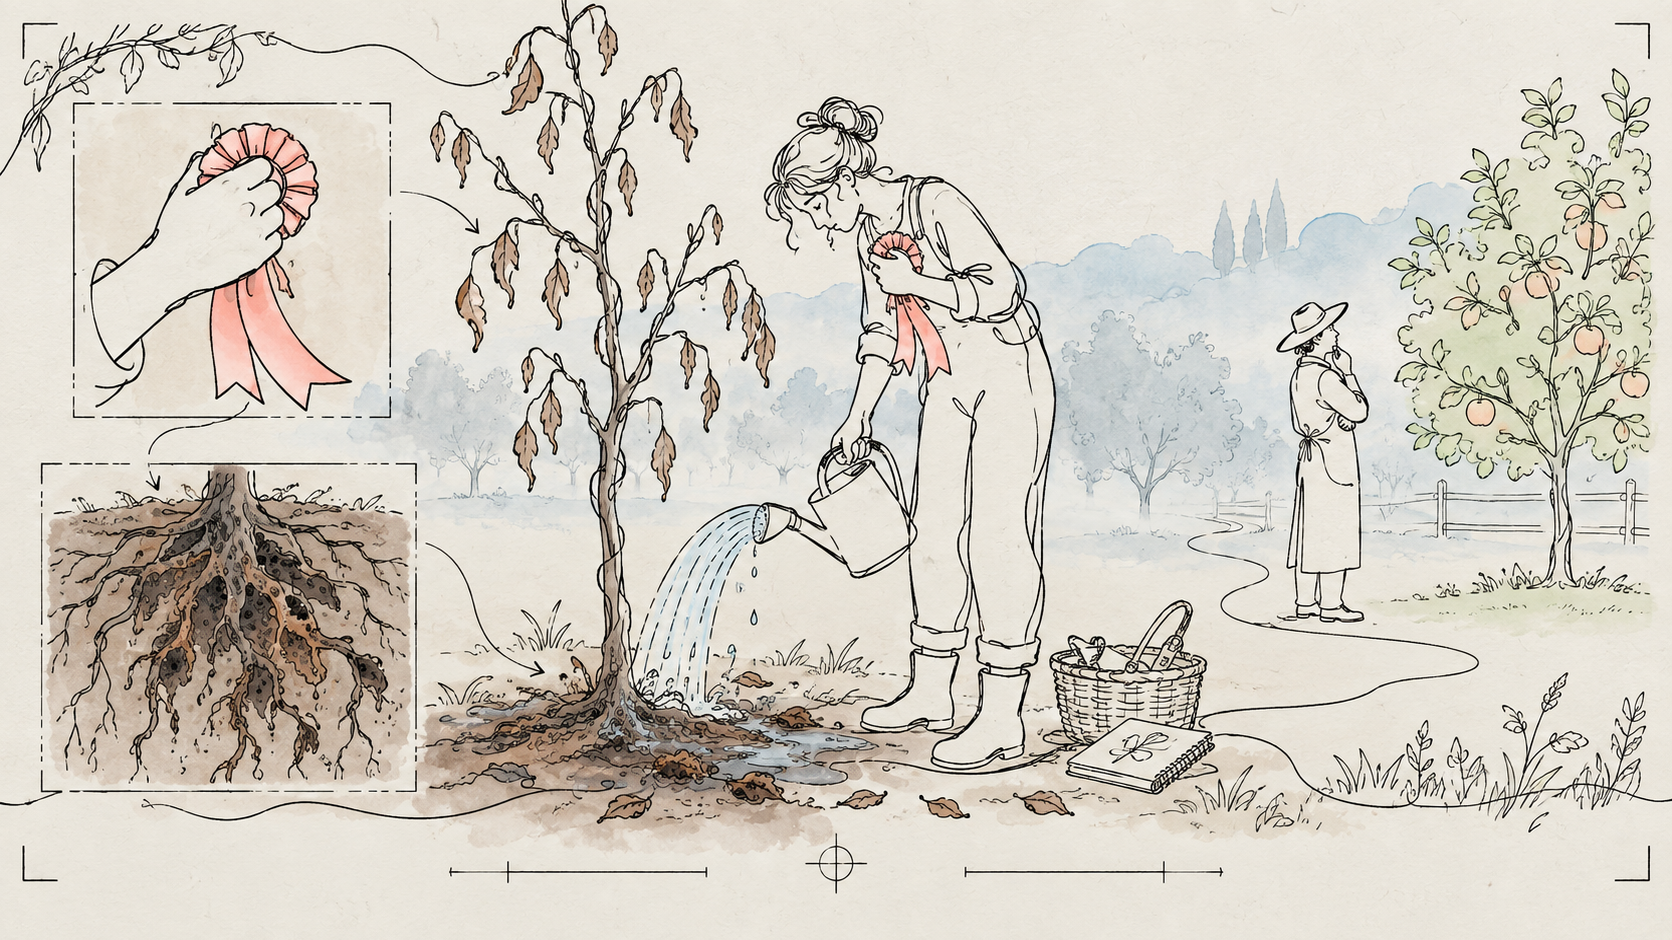
假设你去年选中一棵树,今年它的叶子开始发黄。如果那是陌生人的树,你可能会平静检查根部是不是坏了;但这是你选的,你还向别人解释过它为什么特别。于是继续浇水像忠诚,砍掉它却像承认过去的自己错了。心理学中的沉没成本效应研究描述了相似现象:已经无法收回的投入,仍然影响现在的选择。
元认知的作用,是让人暂时退后一步,观察自己正在怎样思考。John Flavell 关于元认知监控的经典论文为这个概念提供了基础。别只问“这个项目好不好”,还要问:“我正在保护什么身份?如果从没见过这个项目,我会注意到哪些证据?什么情况能让我改变看法?”如果任何反证都无法改变一个信念,那就不是判断规则,而是效忠誓言。
第二个盲区:一棵树可能压过整片果园
创业投资的结果并不总像一座整齐的钟形山丘,大多数结果都挤在平均值附近。它可能高度偏斜:许多项目亏损或回报平平,极少数项目却贡献了组合的大部分回报。人们常用厚尾、重尾或类似幂律来描述这种形状,但具体数学形式取决于样本和定义,不能把术语当成万能公式。
一项常被引用的研究考察了 1985 至 2009 年间首次获得早期风险投资的美国企业:55% 最终以亏损终止,约 6% 的项目回报超过五倍,却贡献了大约一半的总回报。数据来自 Kerr、Nanda 与 Rhodes-Kropf 的 NBER 论文。这个范围不能省略:它说明的是特定美国风投样本,不是所有创业公司或所有天使投资的铁律。
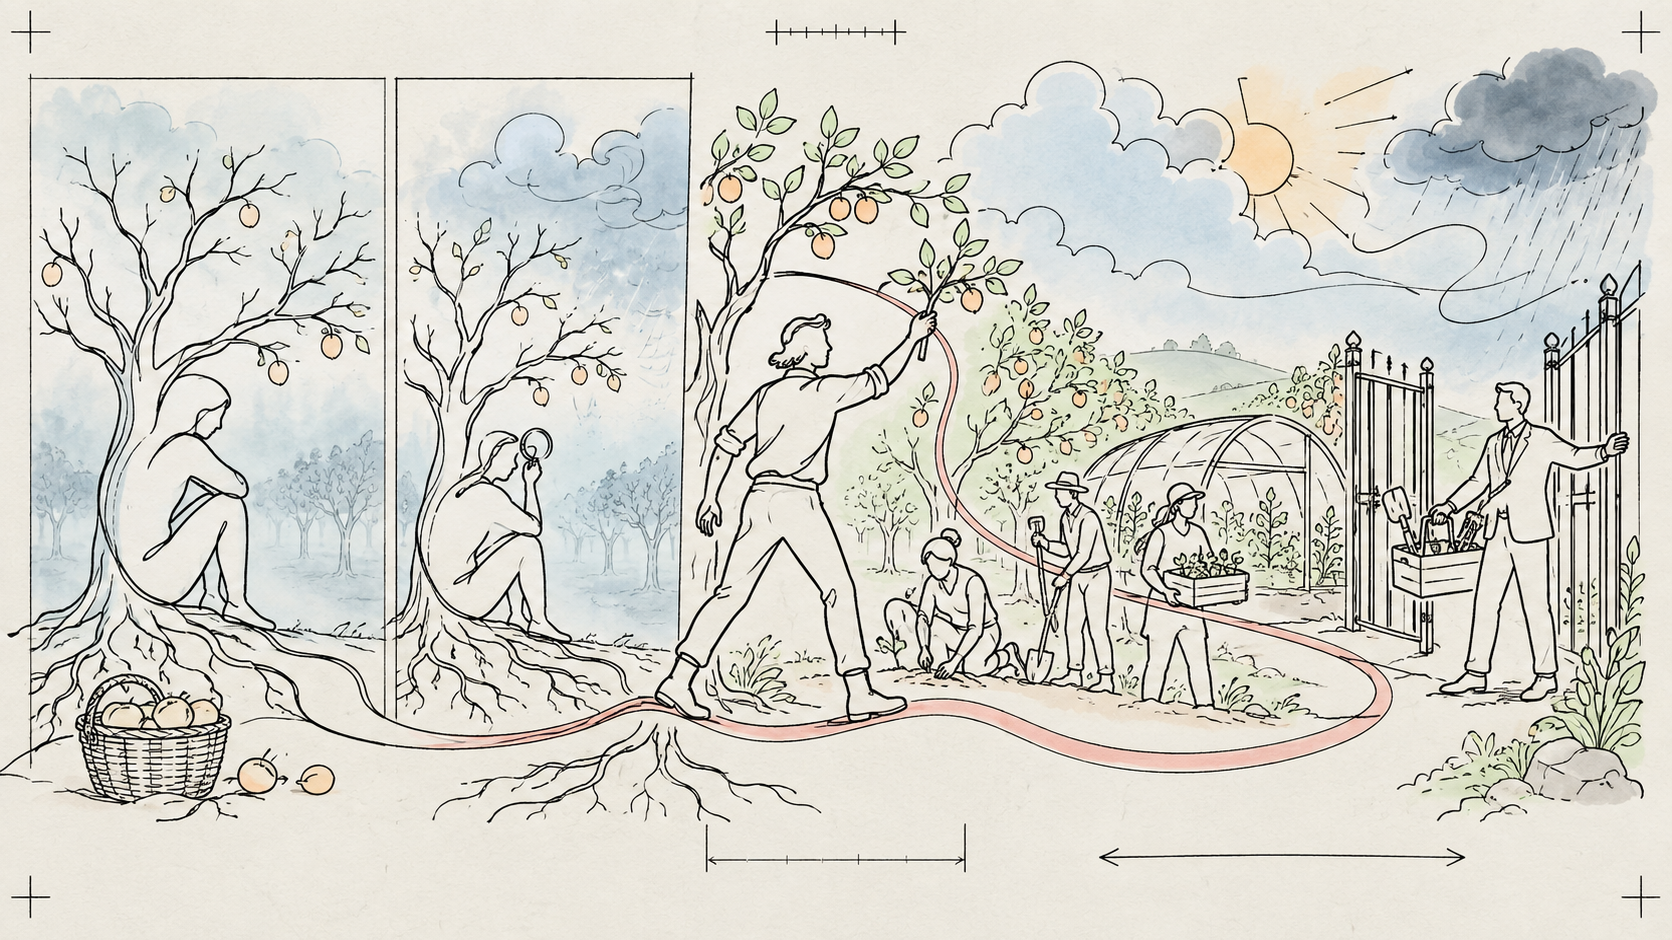
私募市场的数据本身也难测量:成功退出更容易被看见,失败与未退出项目更容易缺失;估值不是连续成交形成的市场价格;每项投资的兑现周期也不同。Korteweg 与 Nagel以及 John Cochrane都分析过这些选择偏差和测量困难。一个传奇幸存者,不能代替完整的基准概率。
理解这种偏斜,不等于“多买几张彩票”。期望值必须同时考虑每种重要结果的概率与收益;而且即使数学期望为正,只要一次失败就足以让你出局,这个策略对你仍然不可用。数学上的机会,和现实中能活着等到结果的策略,是两回事。
第三个盲区:天气常被误认成种子的能力
创业者看得见,所以人物故事最好讲;时机却更难看见。团队很强,如果进入市场时基础设施、法规、成本结构或用户习惯还没准备好,也可能把资源耗在教育市场上。同一个想法,等周围条件改变后才会显得“早就应该如此”。再用力拉树枝,也不能让春天提前到来。
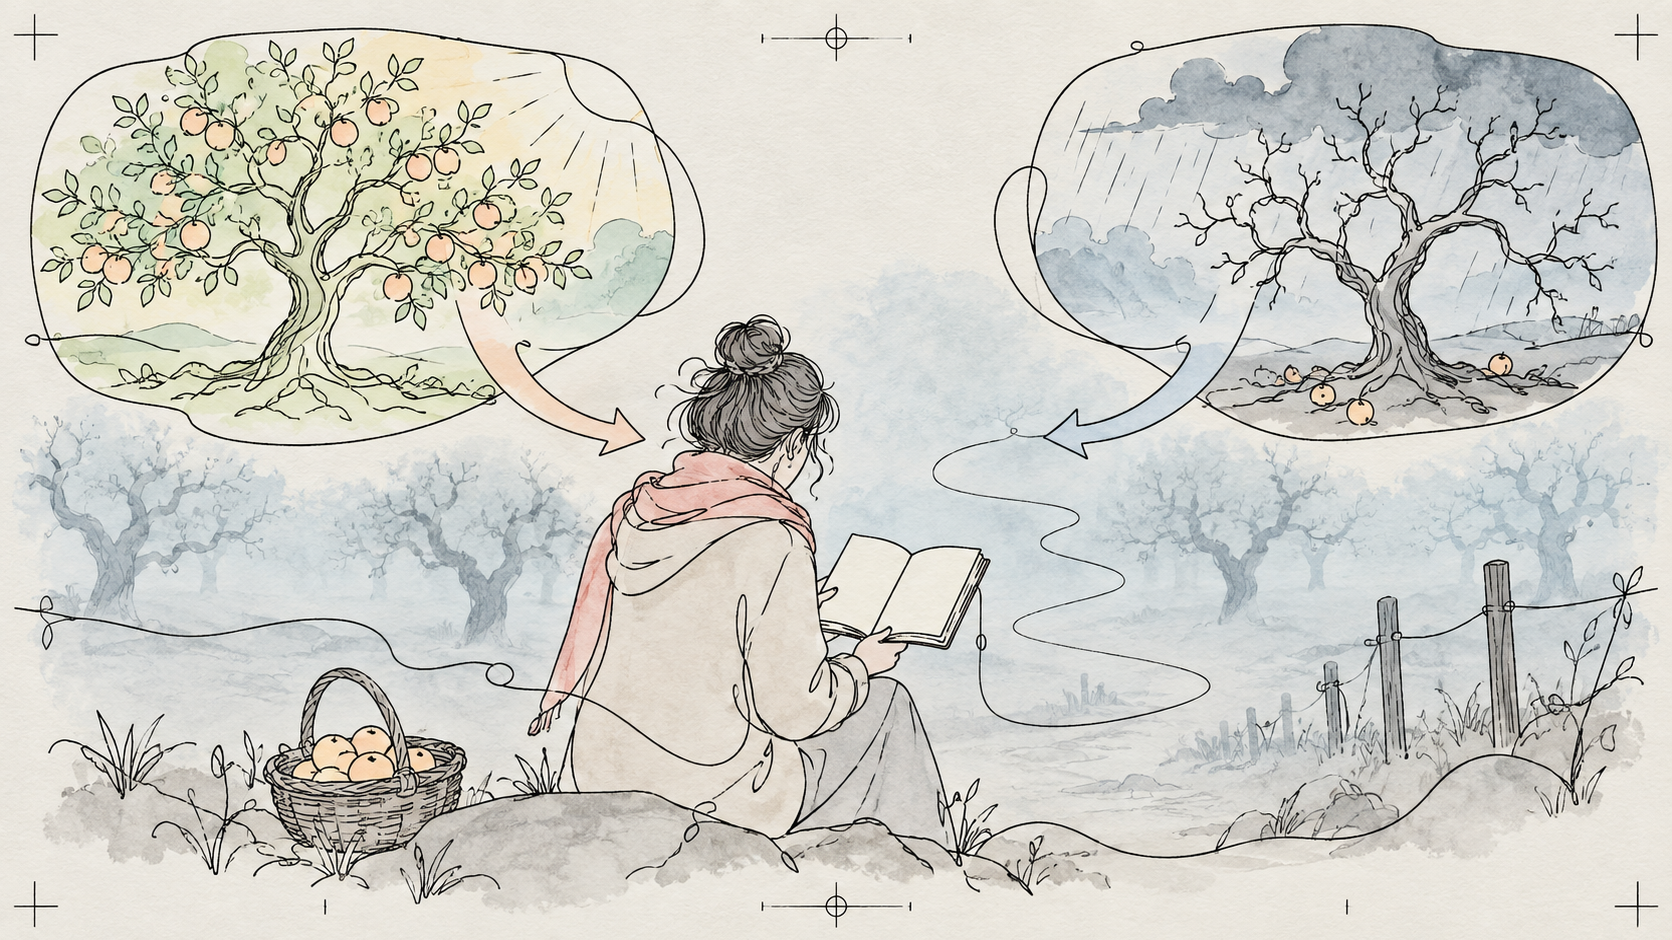
早期运气还会改变后来的机会。一次看得见的成功,可能带来更多创业者、合作者、信息与资本,于是下一轮选择真的变好。Nanda、Samila 与 Sorenson 对初始成功的研究发现,早期成功与后续表现的关系,部分可由更好的项目流解释;但投资机构选择正确地点和时机的能力并没有始终稳定延续。用果园的话说:偶然找到第一棵巨树的人,会被邀请进入更好的果园。
第四个盲区:与众不同不等于会进化
所谓离群者,不只是古怪、叛逆或在会议上很有气场。不同很便宜,真正稀缺的是持续学习:现实反对时能更快修正,提出更尖锐的问题,吸引有能力的人,修补犯过的错误,并让下一次决策变得更好。每个行业也都有“表演不合群”的人,他们拒绝建议,把所有反对都解释成自己有远见的证据。
难点是既保持开放,又不浪漫化异类。过度服从共识,只会选中人人都能理解的整齐树苗;过度迷恋局外人,又会把损伤误当成隐藏力量。直觉不够,表格也不能让稀薄证据突然变厚。更有用的是把判断过程写出来,等结果出现后再检查。
一张四问决策卡
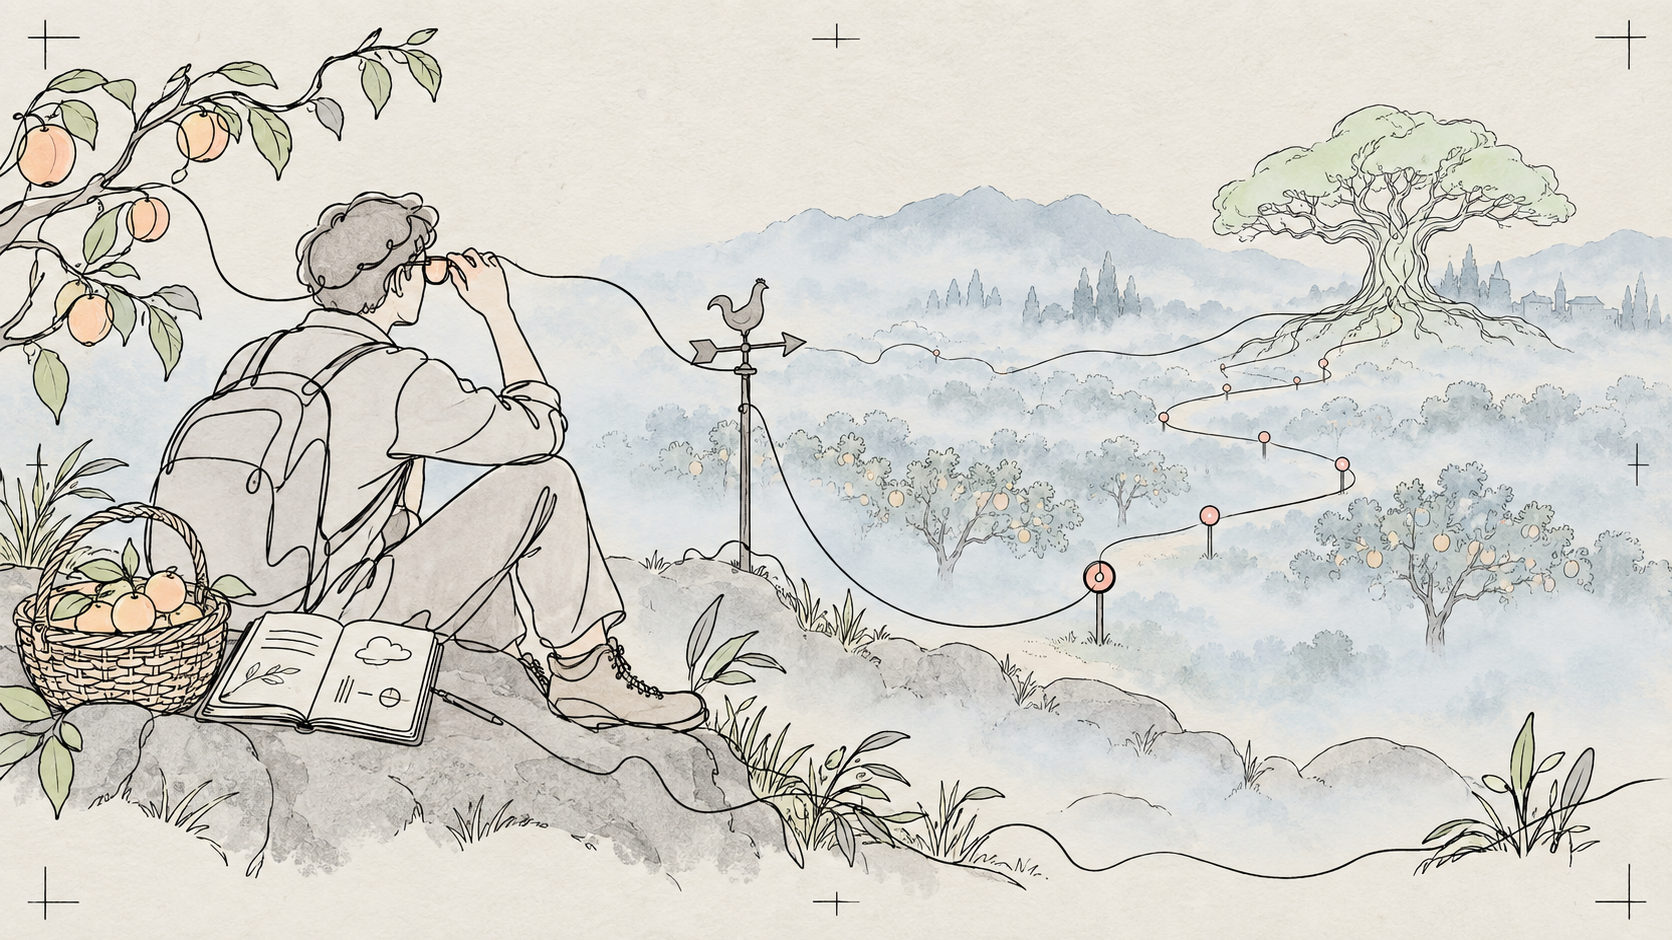
在结果出现之前,写下你当时相信什么:为什么觉得时机合适,团队能够学会什么,哪些信号会推翻判断,你接受了多少未知,又会在什么条件下停止。决策日志不会自动治好偏差,但能保存当时的推理,减少事后记忆随结果改写的空间。Baruch Fischhoff 关于后见之明偏差的奠基研究表明,知道结果以后,人会重新估计当初究竟有多“可预测”。
面对任何高度不确定的决定,可以先写四个问题:
一,我已经站在什么位置?
二,我面对的是什么分布?这是平均值主导的世界,还是少数结果足以决定全局?
三,什么是种子,什么是天气?哪些因素属于人或产品,哪些属于时机和环境?
四,什么证据会让我更新、停止,或承认结果主要来自运气而非能力?
这张卡不能消除未知,它能消除的是“未知已经被消除”的假象。严谨的决定可能因为真实的不确定性而失败;草率的决定也可能因为运气而成功。如果只奖励结果,运气反而会把人训练成更差的决策者。
最后留下的画面,是一个人站在雾中的果园,隔着并不可靠的眼镜观察会变化的生命系统。他的任务不是神奇地看穿未来,而是设计一套观察、选择、生存与更新的方法;即使某棵怪树最终改变整片风景,也尽量不对自己撒谎。你过去做过的哪个决定,已经悄悄接管了今天的推理?
Watch more first-principles field guides on Wiki4What, or read the essays at blog.wiki4what.com.